极度分化!2026前三季度照明产业链业绩汇总来了!
以下文章来源于光亚照明研究院,作者温其东
照明成品板块
照明/车灯企业2026前三季度整体业绩
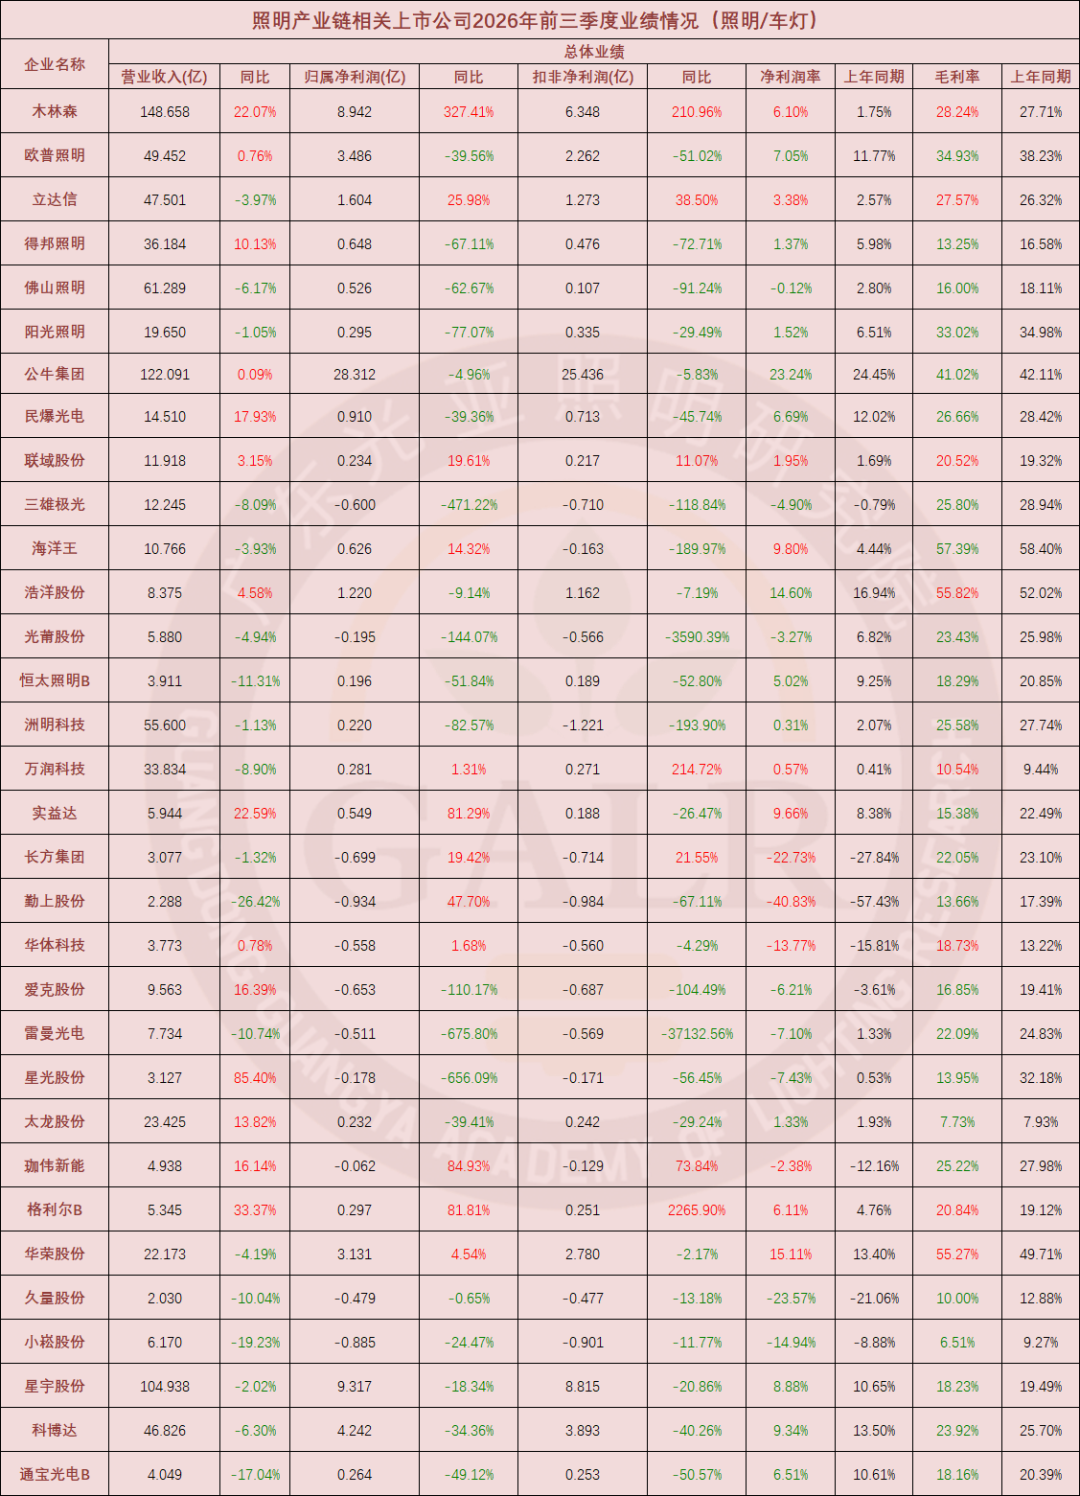
32家照明成品(含车灯)相关企业中:照明成品板块前三季度合计营收同比小幅增长3.4%。该板块营收占全产业链比重最高,但增速仅略高于外延芯片板块,且32家中有11家亏损,亏损面超过1/3,是五大板块中亏损面最高的板块,呈现"头部稳健回暖,尾部逐步出清"的特征。整体看,行业整体需求仍偏弱,价格竞争与产能压力尚未得到根本缓解,且受到材料成本通胀、汇兑损失和政策变动影响导致利润压力大,产能出清的洗牌调整阶段仍远未结束。
封装板块
封装企业2026前三季度整体业绩情况
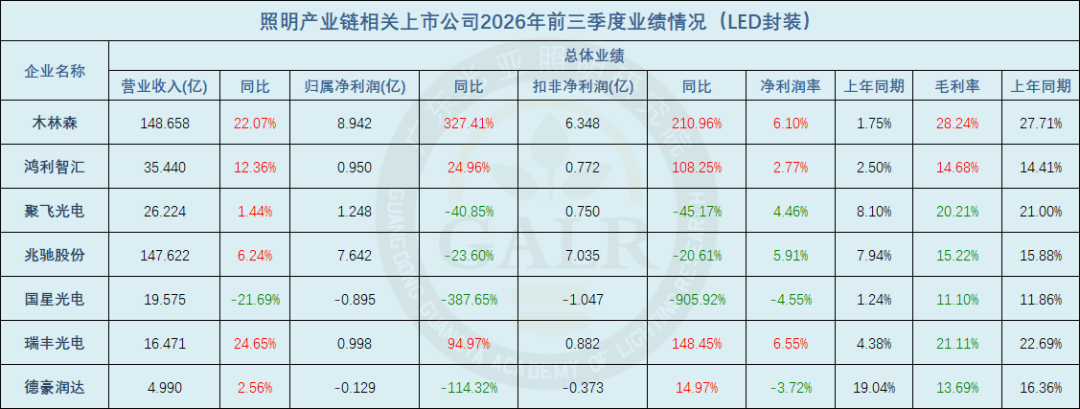
LED封装板块前三季度合计营收同比增长11.7%,该板块在五大板块中营收增速处于中上,利润在龙头木林森带动下几近翻倍,整体表现显著好于去年。总体而言,LED封装板块的高增带有较强的低基数与龙头集中特征,营收两位数增长体现终端需求边际改善,但行业毛利率在五大板块中仍偏低,说明LED封装仍是薄利环节,复苏持续性取决于下游需求与价格能否企稳。
外延芯片板块
外延芯片企业2026前三季度整体业绩情况
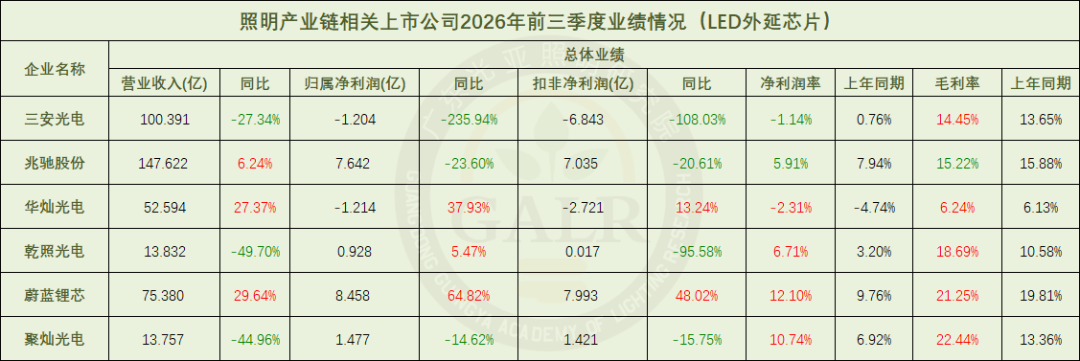
6家LED外延芯片相关企业组成的LED外延芯片板块,前三季度合计营收同比小幅增长1.3%,归母净利润受三安和华灿亏损拖累同比下滑50.6%,是五大板块中唯一营收近乎停滞且利润大幅下滑的环节,6家中2家亏损,板块整体仍处于产能与价格的深度出清期。该板块的核心问题仍是LED外延芯片供需失衡与价格疲软,下游需求萎缩的状况传导至上游,部分企业的巨额亏损和板块实际盈利能力偏弱需引起注意。同时也能看到单纯依赖芯片主业的企业盈利恶化,而向多元化应用延伸的企业表现相对出色。
照明工程板块
照明工程企业2026前三季度整体业绩情况
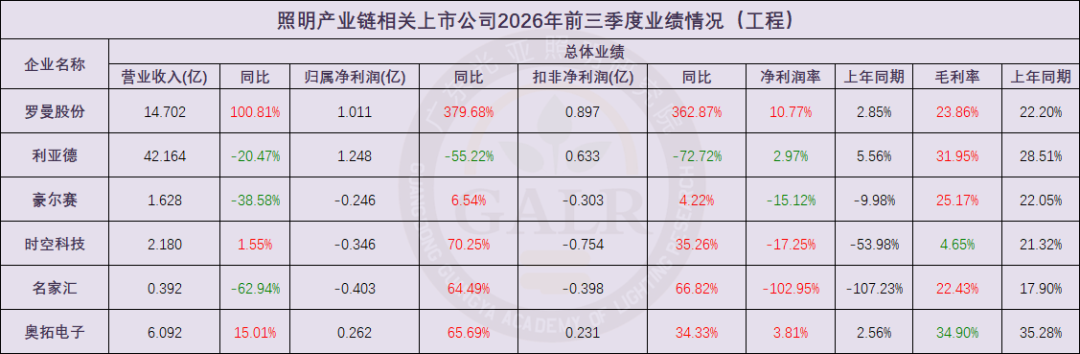
照明工程板块各上市公司的照明工程相关主业高度依赖地方财政对文旅与基建的投资节奏,订单波动大、回款周期长,仍处于振荡出清阶段。表现尚可的企业主要体现在业务拓展与跨界投资方面的营收成长。
各项配套板块
配套企业2026前三季度整体业绩情况(电源/原材料/元器件/配件/设备)
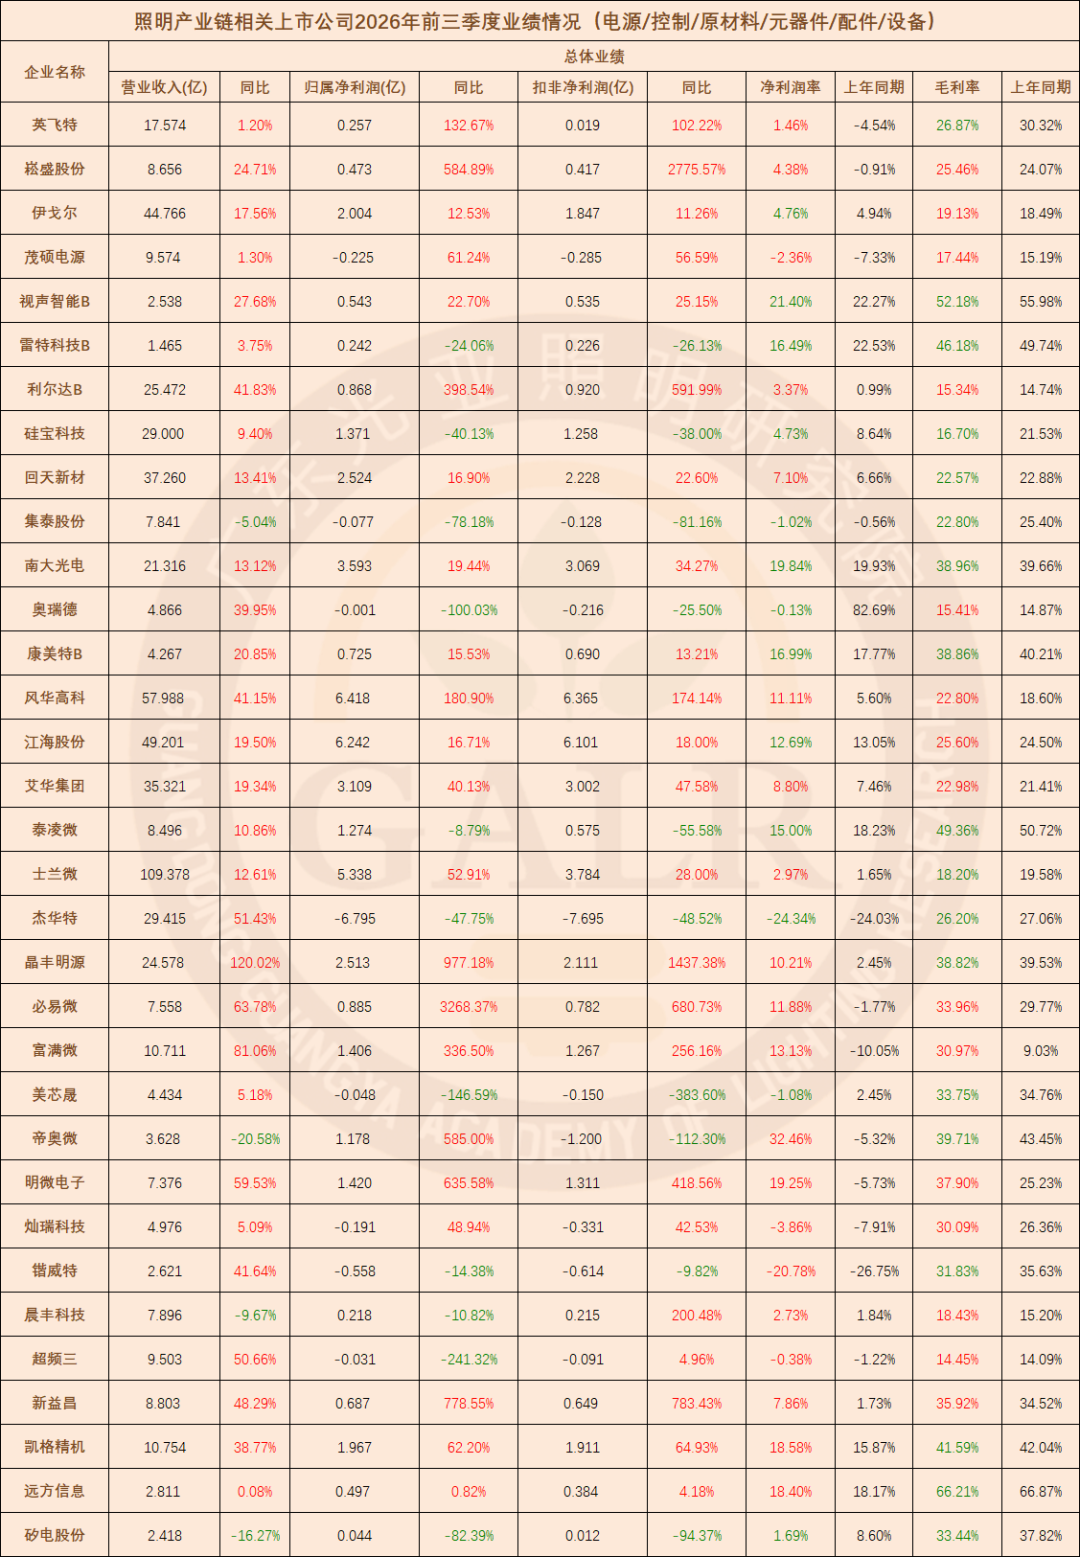
电源/控制/元器件/原材料/配件/设备企业组成的配套板块共33家,前三季度合计营收同比增长27.0%,33家中29家营收增长,增长面高达88%。归母净利润同比增长高达160.4%,这一高增长主要由驱动芯片板块贡献且低基数效应突出,该板块平均毛利率达32.2%,平均净利率达6.8%,均居产业链前列,是本期全产业链利润扩张的核心来源。该板块风险主要来自近1/4的亏损面,33家中8家亏损。整体而言,该板块受益于国产替代加速、智能化需求上升、产能结构性错配与半导体周期回升,是目前照明产业链中景气度与成长性最高的板块,但需区分周期性反弹与持续性成长,警惕在高对比基数下的增速回落。
2026年前三季度,照明行业上市公司业绩情况整体呈现"总量温和扩张,结构高度分化"的格局,照明应用板块体量最大但亏损面最高,下游应用端仍负重前行;产业链利润的增长主要由低基数下的元器件、电源及封装环节盈利修复驱动,而非全行业需求的普遍回暖,全产业链利润正从下游制造与品牌巨头向有技术与规模壁垒的中上游龙头集中。
2026开年以来,伴随地缘政治冲突起伏,上游成本持续高位运行,本币性价比下行等不利因素叠加,相信“头部营收企稳,利润极限承压”仍是2026年照明上市公司业绩的主旋律。照明行业在存量博弈格局下的剧烈洗牌仍将持续,形势比人强,具备较高技术壁垒、较强出海能力与多元业务结构的龙头企业更具备抗周期优势。
本文作者
温其东
光亚照明研究院GALR常务副院长兼首席研究员
国际照明商业联合会CILCA执行会长
中国城市科学研究会CSUS低碳照明研究中心副主任
中国之光网
中国照明电器协会官方网站,照明行业全媒体平台。我们不仅提供权威、及时的照明资讯,更致力于成为企业成长的伙伴,从品牌推广、渠道拓展、咨询到人才培训、标准参编,提供全方位专业服务,助力企业提质增效,共促照明产业高质量发展。
合作联系
仇纯(女士):158 6155 3579
顾君(先生):137 7157 5253