照明列传|百年欧司朗:把灯都卖了,只留下了光→一文看懂欧司朗的业务去向
开头:到底有几个「欧司朗」?
很多照明行业的老朋友都有个困惑:欧司朗不是好好的吗,过去怎么总听到它调整业务、出售资产的消息?
实际情况是——OSRAM 这个牌子只有一个,但今天用它做生意、或拥有它的公司有三家:
你在超市、电商买的欧司朗灯泡和家用灯具,钱进的是朗德万斯(LEDVANCE)的口袋——由 IDG 资本、木林森、义乌国资组成的中国财团收购的公司,「OSRAM」是它获授权使用的品牌;
发 EVIYOS 像素大灯、TMF8829 dToF、AI 光互连这些新闻的,是艾迈斯欧司朗(ams OSRAM)——瑞士上市、总部位于奥地利的光电半导体公司。2020 年,奥地利传感器公司 ams 完成了对欧司朗的收购;
建筑景观照明领域那些「OSRAM/Traxon」专业灯具(中国市场叫「卓生照明」),属于香港佑昌集团——同样是品牌授权使用。
一个百年品牌,活在三张不同的报表里:两家以授权方式使用品牌,一家既拥有品牌、又握着核心的发光芯片技术。
这篇文章就把这笔账算清楚:欧司朗的每一块业务,现在都在谁手里。
一、起家:名字里就写着「做灯丝」(1906—2013)
Osram 这个名字,是两种金属拼起来的:Osmium(锇)+ Wolfram(钨)——1906 年品牌注册时,这就是做白炽灯灯丝的前沿材料。
1919 年,AEG、西门子与哈尔斯克、德国煤气灯公司(Auer-Gesellschaft)三家把各自的白炽灯业务合并,OSRAM GmbH 在柏林成立——这不是创业公司的故事,而是德国照明工业的一次「国家队整合」。
此后长期在西门子体系内发展:1976 年西门子先收购 AEG-Telefunken 所持股份至 79%,1978 年再从美国通用电气(GE)手中购入剩余 21%,成为全资股东——GE 从 1929 年起就持有欧司朗股份,这段「美资股权」的历史如今很少有人记得。
到 2013 年从西门子分拆独立上市时(OSRAM Licht AG,法兰克福),欧司朗已是全球第二大照明企业,汽车照明稳居全球第一,手里还握着一块当时不太起眼、后来却决定其命运的业务——光电半导体(OSRAM Opto Semiconductors):LED、激光器这些「发光的芯片」。
顺带一句:英飞凌 1999 年也是从西门子分拆出来的。三十年后买下欧司朗传感器业务的英飞凌,其实是欧司朗的「远房亲戚」。
二、第一次减法:卖掉灯泡(2015—2017)
分拆上市后没两年,欧司朗做出了一项关键决策:退出通用照明。
背景不难理解。LED 化让光源从「技术品」变成「大宗品」,价格持续下行,替换需求逐步走弱,传统光源与灯具制造成为低毛利、重资产业务。2015 年欧司朗启动出售通用照明业务;2016 年 7 月 26 日与中国财团(IDG 资本 + 木林森 + 义乌国资)签约,出价超过 4 亿欧元;2017 年 3 月 3 日交割,交割初始价款 4.857 亿欧元,欧司朗另可获得最高约 1 亿欧元的品牌授权收入。
标的整体装进新公司朗德万斯(LEDVANCE):传统光源、LED 光源与灯具、智能家居灯具、覆盖约 150 个国家的渠道,以及两个品牌的授权——北美用 Sylvania、北美以外用 OSRAM,这是 1993 年欧司朗买下 GTE 北美 Sylvania 业务后沿用二十多年的分工。两者性质并不相同:OSRAM 属过渡授权(光源类到 2021 年 9 月、可延至 2026 年 9 月;灯具与智能家居类到 2019 年 9 月),Sylvania 在美、加、波多黎各等地为永久排他许可,但不含车用照明。品牌所有权始终没有卖出,卖的是使用权。
这笔交易确立了之后十年的基本模式:欧司朗提出「三柱战略」——只留特种照明、照明方案与系统、光电半导体三根柱子。回头看,前两根柱子先后剥离,最后留下的是第三根。
三、以小并大:
被一家传感器公司收购(2019—2020)2019 年,欧司朗自己成了标的。
2019 年 7 月,贝恩资本与凯雷集团组成的财团率先出价每股 35 欧元(总价约 34 亿欧元);奥地利传感器公司 ams 随后加入竞购,加价到 38.5 欧元。凯雷拒绝继续加码后,9 月贝恩转而与安宏资本(Advent)组队备战更高报价,ams 随即在 10 月 18 日宣布以每股 41 欧元发起要约、对应企业价值约 46 亿欧元(正式要约文件于 11 月 7 日发出)——几天后,贝恩与安宏宣布放弃竞购。
几轮竞购中,ams 还从二级市场买入近 20% 股份,成为欧司朗第一大股东。2020 年 7 月 9 日交割,ams 持股 69%,对应已要约股份的股权对价约 27 亿欧元;2021 年 6 月 2 日年度股东大会批准将法定名称更改为 ams-OSRAM AG,2022 年 1 月 18 日正式生效。
这桩「以小并大」的收购在业界被反复引用:ams 当时市值约 30 亿欧元,通过过桥贷款与增发完成了对体量更大的欧司朗的收购。要理解后面所有的业务剥离,只需理解一件事——ams 看重的是欧司朗手里的光电半导体。驱动电源、灯具、特种灯泡这些资产,从一开始就被划在核心业务之外。
合并之后最大的一次战略调整来自 Micro LED:欧司朗为马来西亚居林 8 英寸晶圆厂投入近 10 亿美元(据 Compound Semiconductor等行业媒体估算,公司未披露总投资额),据 Counterpoint、Yole 等行业机构报道,该项目原计划为苹果 Micro LED 版 Apple Watch 供应芯片——不过苹果的客户身份从未获公司官方确认。2024 年 2 月 28 日,公司公告基石项目被客户取消,当时预计减值 6—9 亿欧元;全年实际结算总成本 5.76 亿欧元(含减值 4.9 亿欧元与转型成本 0.86 亿欧元),居林 8 英寸厂随之关闭,Micro LED 战略相应收缩。
经过这次调整,公司的战略重心转向数字光子学。
四、业务去向:十余笔交易全清单(2017—2026)
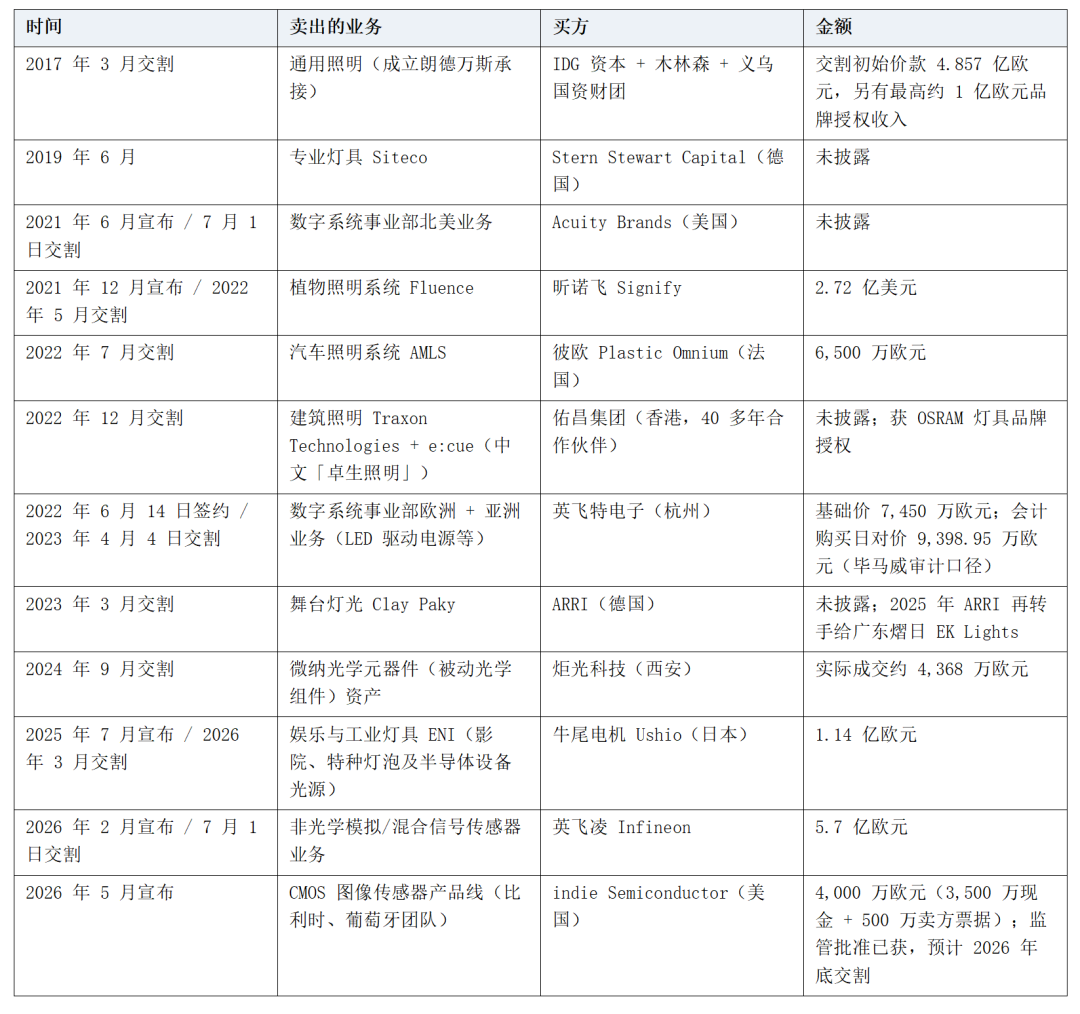
这十几笔交易背后是两条线:
第一条线是降杠杆。 ams 收购欧司朗留下较高财务杠杆,公司启动加速去杠杆计划,其中资产处置收益目标超 5 亿欧元——英飞凌那笔 5.7 亿欧元是计划中最大的一笔,加上 Ushio 一笔,合计约 6.7 亿欧元现金流入,备考杠杆率从 3.3 倍降至 2.5 倍。到 2026 年三季度末,净负债已进一步降至 8.83 亿欧元(不含居林厂售后回租;含回租为 13.44 亿欧元),账面现金 13.92 亿欧元。
第二条线是聚焦。 每一份出售公告都在重复同一句话:聚焦「光源、可视化与传感」核心领域。到 2026 年 2 月,公司正式把自己定义为「数字光子学(Digital Photonics)的领导者」——发光做成像素(Micro LED),感知做成芯片(光学传感器),连接做成比特(光互连)。
还有一件事值得中国照明人多看一眼:这份买家名单里,木林森、英飞特、炬光、佑昌直接从欧司朗手里接盘了四次,12 笔交易占了三分之一,且多是交易额最大的主力单;若再算上从 ARRI 手里转买 Clay Paky 的广东 EK 灯光,华人买家达五家。
欧洲百年巨头的产业重组,接盘方近半与华人商业世界相关——买走的是品牌、渠道和成熟的制造体系。
五、今天留下的是什么
经过这一轮重组,艾迈斯欧司朗已经是一家完全不同的公司:
发射器:LED、红外 LED、VCSEL 与激光器、UV-C LED、EVIYOS 像素大灯(已量产上车)、ALIYOS 柔性箔光源;
光学传感器与模块:光谱传感、dToF 激光测距、光学压力传感、手机环境光检测,进入手机、可穿戴、机器人与 AR 眼镜;
驱动 IC 与软件:把器件做成「智能光子系统」;
增长轴:汽车像素化前照灯、AR 眼镜 microLED、AI 数据中心光互连、机器人与生物传感;
以及一块保留下来的传统车用灯泡与售后业务(OSRAM Automotive)——按公司自己的说法,这是「为半导体业务增长提供可靠现金流」的那部分。
规模上也换了一个量级:2025 财年营收 33.23 亿欧元,调整后 EBITDA 利润率 18.3%,自由现金流 1.44 亿欧元,全年设计订单超 50 亿欧元。
2026 年 11 月 13 日发布的三季报延续了同一个形状——单季营收 8.29 亿欧元、同比 -3%(下滑主要来自业务出售,光电半导体同比仍 +9%);账面净利 3.19 亿欧元,主要来自英飞凌那笔交易的处置收益,剔除后单季调整后仍为净亏 3,500 万欧元;净负债降至 8.83 亿欧元。
财务上真正的看点只有一句:利润率从 2025 年的 18.3% 走到三季度的 16.3%、四季度指引 16.0%±1.5%。按公司解释,原因是组合变轻之后,过渡期仍需为已出售业务提供低毛利的制造服务——组合重塑的过渡成本还没有走完。它给自己定的时间是 2030 年:半导体收入中高个位数复合增长、调整后 EBITDA 率不低于 25%;近一点的是 2027 年自由现金流转正。
用公司自己的定义,今天的艾迈斯欧司朗是一家「数字光子学(Digital Photonics)」公司:不再是传统意义上的照明企业,而是一家做光的半导体公司。
六、现在的「OSRAM」到底是谁的
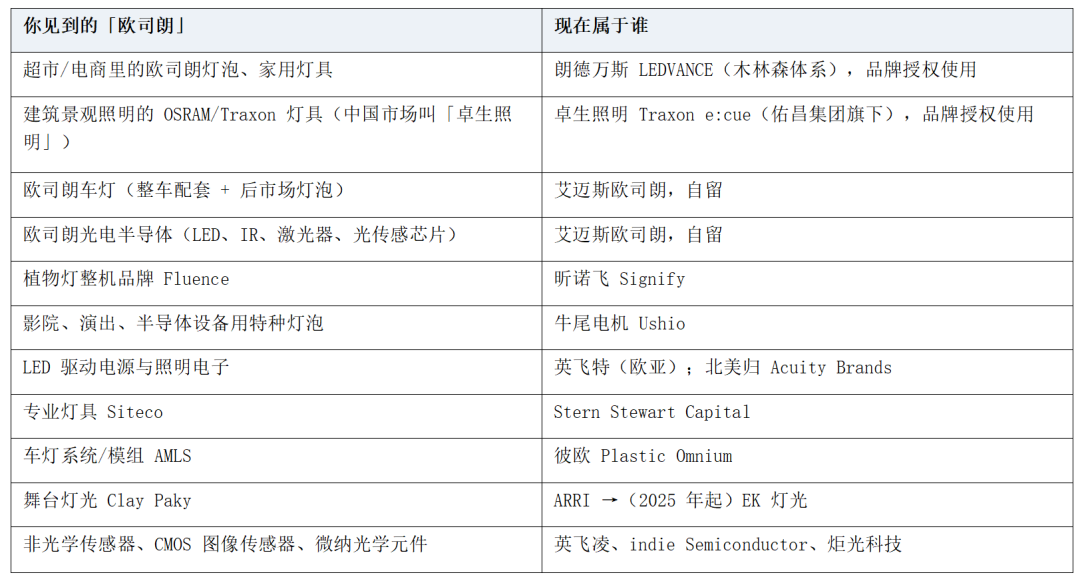
特别提醒一个容易被忽略的点:欧司朗品牌所有权始终没有出售。所有交易涉及的都是「业务 + 品牌使用权」,授权费本身是持续收入——单朗德万斯一项,合同约定最高就有 1 亿欧元。对母公司而言,这是一笔长期、稳定的品牌授权收益。
七、这场十年重组,说明了什么
第一,光源业务的「摩尔定律陷阱」是真实的。
当 LED 把灯从耐用品变成快消品,欧洲厂商在成本上难以与中国供应链竞争,理性的选择往往是剥离。欧司朗不是第一个(飞利浦把通用照明分拆成了昕诺飞),也不会是最后一个。
第二,「半导体化」是这个行业可见的升级方向之一。
同一批工程与制造能力,在通用照明阶段受价格竞争压制,转向像素大灯与光学传感器后,在车用像素大灯等细分市场进入全球前列。11 月 13 日的三季报是一个可以观察的样本:集团层面调整后仍为小幅亏损,但光电半导体单季同比 +9%、调整后利润率回升到 19.2%。这十年给出的提示是:增量更多来自「光」的新用途,而不是「照明」这个品类本身。
第三,品牌授权是被验证过的商业模式。
出售业务、保留品牌、收授权费——欧司朗这么走;飞利浦在品牌这件事上是同一逻辑:照明业务分拆成昕诺飞后,Philips 商标所有权留在皇家飞利浦,昕诺飞付费使用。差别在路径与技术:欧司朗把业务卖给第三方、牌子租给买家,芯片留在了自己手里;飞利浦把业务分拆上市、母体收租,芯片(Lumileds)却卖掉了。品牌可以租出去,技术必须握在手里——这句话,只对欧司朗完全成立。
第四,对中国企业来说,这轮重组带来了相当一部分欧洲照明工业资产。
木林森买到了品牌和 150 国渠道,英飞特买到了欧亚驱动电源的市场份额,炬光买到了微纳光学产线,佑昌买回了 40 年合作伙伴的业务,EK 买下了 Clay Paky 这一舞台灯光品牌。下一个十年,当艾迈斯欧司朗在 AR 眼镜、光互连、机器人传感上继续做深,这份买家名单大概率还会更新。
一百年前,欧司朗用锇和钨做灯丝;今天,它用氮化镓做像素,用砷化镓做比特。
公司还是那个公司——灯,卖掉了;光,还在自己手里。
中国之光网
中国照明电器协会官方网站,照明行业全媒体平台。我们不仅提供权威、及时的照明资讯,更致力于成为企业成长的伙伴,从品牌推广、渠道拓展、咨询到人才培训、标准参编,提供全方位专业服务,助力企业提质增效,共促照明产业高质量发展。
合作联系
仇纯(女士):158 6155 3579
顾君(先生):137 7157 5253