A+H敲钟,PCB龙头登陆港交所
今日(10月28日),东山精密正式登陆港交所,股票代码为02384.HK。
随着H股成功上市,该公司正式实现“A+H”双上市平台布局,打通境内外融资通道,为高端产能投入与全球化业务扩张注入资本动能。
公司本次H股全球发售基础发行规模约1.14亿股,其中香港公开发售和国际发售初步分别占10%和90%。发行价为每股86.80港元,开盘股价为82.40港元。
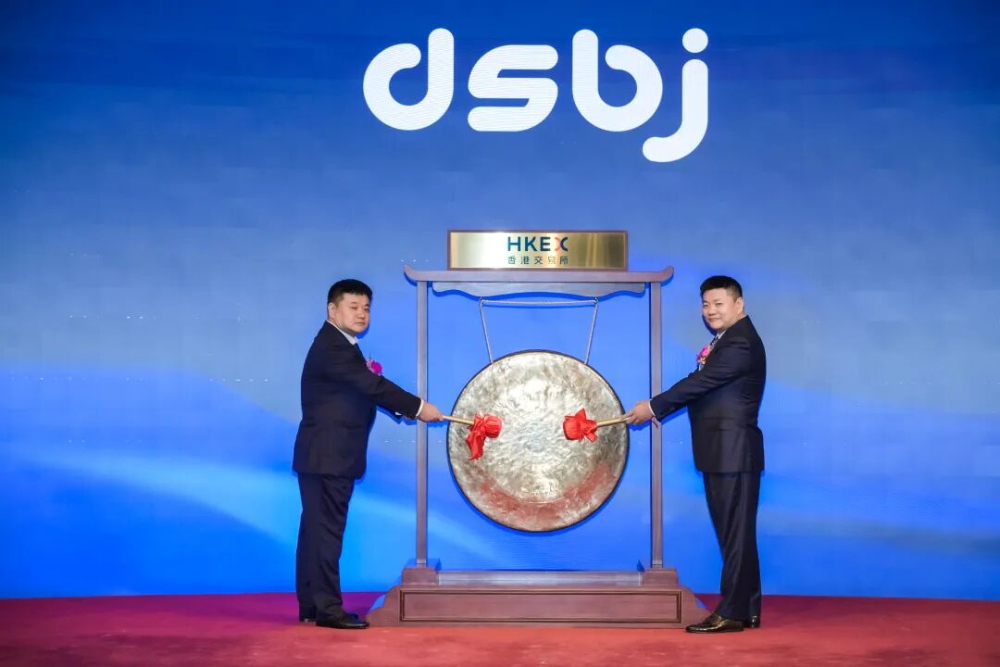
图片来源:苏州市委金融办
东山精密于2025年11月18日首次向香港联交所递交上市申请,2026年5月因申请时效期满失效后重新递交,9月获中国证监会出具境外发行上市备案通知书,10月8日通过香港联交所上市委员会聆讯。
据招股书披露,本次募资净额约105.17亿港元。募集资金中约64.5%将用于新设施建设及现有产线升级,约20%用于潜在战略投资或收购,重点加码光模块与高端PCB产能。
东山精密成立于1998年,总部位于中国苏州,最初从事金属结构件精密组件业务,并于2010年4月在深交所上市。
作为国内精密制造领域龙头企业,东山精密当前已构建电子电路、光电显示、精密制造、光电显示模组四大业务板块,核心产品涵盖印制电路板(PCB)、光模块、新能源汽车金属结构件等,下游聚焦AI算力基础设施、消费电子、新能源汽车等核心赛道。
据悉,2025年公司完成对索尔思光电的并购,光模块业务升级为独立业务板块,快速切入全球算力供应链。这笔交易不仅是公司寻找新增长曲线的一次业务扩张,也是其从“果链”企业(2024年,苹果为公司贡献约189亿元收入,占年度销售总额的51.28%)向“AI算力硬件平台”转型的节点。
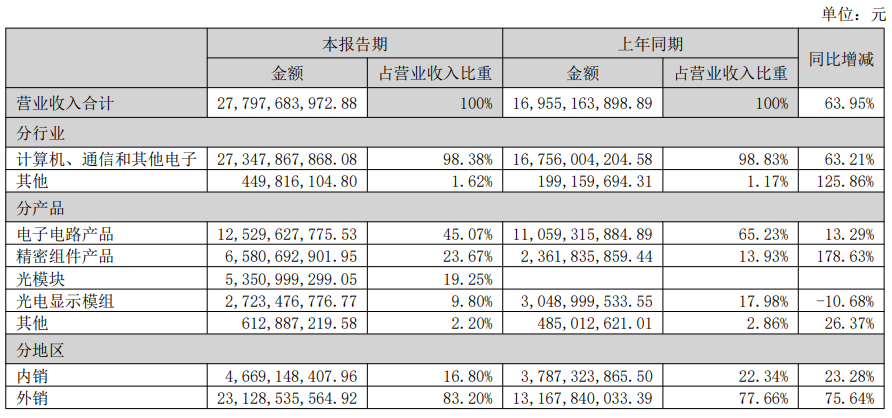
在光模块与PCB的双轮驱动下,东山精密已经进入了高速增长期。半年报数据显示,今年上半年东山精密实现营收277.98亿元,同比增长63.95%;归母净利润29.57亿元,同比增长290.09%;整体毛利率从上年同期的13.59%提升至20.15%。
分业务来看,电子电路业务收入125.3亿元,同比增长13.29%;精密组件业务收入65.81亿元,同比增长178.63%;光电显示模组业务收入27.23亿元,同比下降10.68%;光模块业务收入53.51亿元,占总营收比重达19.25%。光模块业务新客户、新产品持续导入,验证了公司“PCB稳盘、光模块提利”的双引擎结构。
在光模块之外,东山精密并未忽视PCB的发展。
2026年半年报将“光模块(含光芯片)+AI PCB”列为核心产品亮点。AI PCB面向AI计算场景,对高速传输、高密度互连及产品可靠性提出更高要求,公司正依托既有PCB制造能力向AI服务器等高端应用拓展。
在光模块与AI PCB高歌猛进的同时,东山精密的LED业务正处于“出清旧产能、重构新定位”的转折期。2024年受行业竞争与资产减值影响,LED板块对业绩形成拖累。2024年、2025年公司对LED显示器件业务执行收缩策略,根据报道,盐城基地原有LED智能制造生产线已于2025年11月起全面停产拆除,相关场地转投“高速光模块器件”与“CPO光电共封装”项目,公司不再开展LED颗粒生产作业。
LED器件已不再是东山精密的增长主线,而是沉淀为光电显示板块的技术储备,与车载显示、触控模组协同存在,目前公司光电显示产品以触控面板及液晶显示模组为核心,主要应用于车载和消费电子领域。公司从传统LED业务全面转向光通信器件制造,体现了其在光电融合趋势下的战略布局。
中国之光网
中国照明电器协会官方网站,照明行业全媒体平台。我们不仅提供权威、及时的照明资讯,更致力于成为企业成长的伙伴,从品牌推广、渠道拓展、咨询到人才培训、标准参编,提供全方位专业服务,助力企业提质增效,共促照明产业高质量发展。
合作联系
仇纯(女士):158 6155 3579
顾君(先生):137 7157 5253